
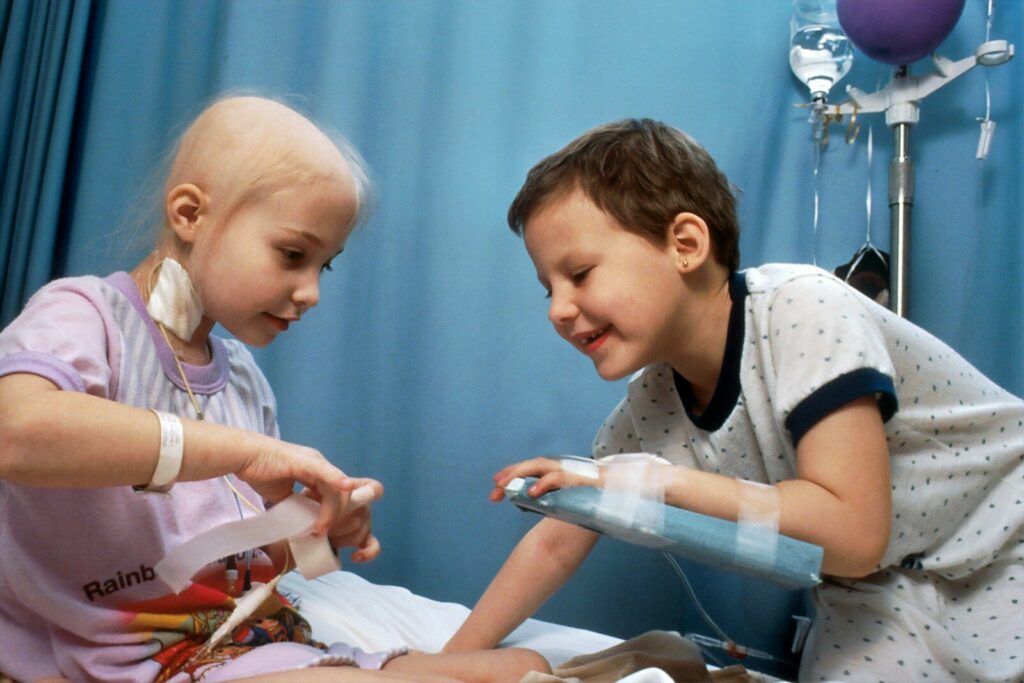
Contratar un seguro médico para niños es una de las mejores decisiones que pueden tomar los padres: los precios son los más bajos del mercado —desde 15 €/mes—, el uso es frecuente y el acceso rápido a pediatría y especialistas sin listas de espera marca la diferencia en el día a día. En esta guía analizamos las mejores opciones, coberturas clave y precios actualizados para 2026.
Orthodontia básica
La ortodoncia es una de las coberturas más difíciles de encontrar en seguros infantiles estándar. Algunas pólizas de nivel superior ofrecen descuentos en clínicas concertadas (10-20% de descuento), pero la cobertura total de ortodoncia es excepcional y suele requerir un plan premium o un seguro dental complementario.
Nota del editor: El seguro médico para niños es uno de los que más tranquilidad aporta a los padres, y también uno de los más asequibles del mercado. Un seguro infantil bien estructurado cubre pediatría, urgencias, pruebas diagnósticas y, en muchos casos, odontología preventiva por menos de 25 euros al mes.
Oftalmología pediátrica
Las revisiones de la vista en niños son especialmente importantes: los problemas de refracción no detectados a tiempo pueden afectar al rendimiento escolar. La mayoría de seguros incluyen consulta con oftalmólogo, aunque las gafas y las lentillas no están cubiertas en prácticamente ningún plan estándar.
Qué no cubre habitualmente el seguro médico infantil
Es fundamental conocer las exclusiones más comunes para no llevarse sorpresas:
Exclusiones habituales en seguros médicos infantiles:
- Ortodoncia: prácticamente ningún plan estándar cubre el tratamiento de ortodoncia completo. Solo algunos planes premium ofrecen descuentos.
- Gafas y lentillas: la óptica no está cubierta, aunque sí la consulta de oftalmología.
- Vacunas del calendario oficial: las vacunas sistemáticas (triple vírica, hepatitis, meningitis del calendario) las administra gratuitamente la sanidad pública y los seguros privados no las incluyen porque el niño ya tiene acceso por la vía pública.
- Vacunas opcionales no incluidas en el calendario: la meningitis B, el rotavirus y otras vacunas no financiadas tampoco suelen estar cubiertas, aunque algunas aseguradoras ofrecen descuentos en farmacias concertadas.
- Logopedia y psicología: en muchas aseguradoras no están incluidas en los planes básicos.
- Tratamientos experimentales o de medicina alternativa.
Seguros para recién nacidos: ¿desde el primer día de vida?
Sí, es posible contratar un seguro médico para un recién nacido desde los primeros días de vida, pero hay matices importantes:
- Si la madre tiene cobertura de maternidad en su seguro privado y el parto se realizó en un centro concertado, muchas aseguradoras ofrecen dar de alta al recién nacido sin periodo de carencia y, en algunos casos, con el primer mes gratuito.
- Si se contrata de forma independiente sin que la madre tenga cobertura de maternidad, el seguro del bebé tendrá los periodos de carencia habituales (generalmente 30 días para enfermedades comunes, 6 meses para cirugía).
- Algunas aseguradoras (Sanitas, Adeslas) tienen productos específicos de «alta de recién nacido» que simplifican el proceso para familias que ya son clientes.
Consejo: Si estás embarazada y ya tienes seguro médico con cobertura de maternidad, pregunta a tu aseguradora antes del parto cuáles son las condiciones para dar de alta al bebé. El proceso es mucho más sencillo y económico si se hace en continuidad con la póliza materna.
Vacunas en el seguro médico infantil: qué está cubierto y qué no
Este punto genera mucha confusión entre los padres. La realidad es la siguiente:
Las vacunas del calendario oficial (las que administra la enfermería del centro de salud de forma gratuita) no están incluidas en los seguros médicos privados porque ya las cubre la sanidad pública sin coste. No tiene sentido pagarlas dos veces.
Las vacunas extraoficiales (meningitis B, rotavirus, varicela en mayores de 12 meses, hepatitis A…) son las que algunos seguros médicos ofrecen con descuento en farmacias concertadas o en sus propios centros. Muy pocas aseguradoras las cubren al 100%.
Las vacunas recomendadas antes de viajes internacionales (fiebre amarilla, tifoidea, hepatitis A) están incluidas en algunos planes premium con cobertura internacional.
Cómo adaptar el seguro del niño al crecer
Las necesidades sanitarias cambian significativamente a lo largo de la infancia y la adolescencia. A los 6 años, la prioridad es pediatría y otorrinolaringología; a los 12, se suma la dermatología y la psicología; a los 16, la ginecología y la traumatología deportiva cobran importancia.
La buena noticia es que los seguros médicos en España no requieren una revisión médica al renovar la póliza ni al cambiar de plan dentro de la misma aseguradora. Las enfermedades diagnosticadas durante la vigencia de la póliza siguen cubiertas en las renovaciones.
Al cumplir los 18 años, el asegurado pasa a tarifa adulta. En ese momento conviene revisar si continuar con la misma aseguradora o comparar opciones: los precios de adulto joven (18-25 años) son también muy competitivos
Mi siguiente artículo: Seguro Médico para Embarazo y Maternidad 2026
Preguntas frecuentes sobre seguro médico para niños
¿A partir de qué edad se puede contratar un seguro médico para un niño?
La mayoría de aseguradoras permiten contratar el seguro médico infantil desde el nacimiento, es decir, desde los 0 años. Algunas exigen un mínimo de 15 o 30 días de vida. Si la madre tiene cobertura de maternidad con la aseguradora, el proceso de alta del recién nacido suele ser especialmente sencillo.
¿El seguro médico infantil cubre las urgencias pediátricas?
Sí, prácticamente todos los seguros médicos incluyen urgencias pediátricas 24 horas. La diferencia entre aseguradoras está en la calidad y disponibilidad de los centros de urgencias: Sanitas y Adeslas disponen de centros propios o concertados en la mayoría de ciudades grandes, mientras que aseguradoras más pequeñas pueden tener menor disponibilidad en zonas rurales.
¿El seguro médico infantil tiene periodo de carencia?
Sí, aunque los periodos son más cortos que en adultos. Habitualmente: 30 días para enfermedades comunes, 3-6 meses para cirugía programada y 8-12 meses para salud mental. Las urgencias y los accidentes suelen estar cubiertos desde el primer día.
¿Merece la pena el seguro médico para un niño que solo usa la sanidad pública?
Depende del uso real. Si el niño raramente necesita médico, la sanidad pública puede ser suficiente. Pero si hay consultas frecuentes al pediatra, otitis de repetición, necesidad de especialistas o interés en psicología/logopedia, el seguro privado infantil puede resultar muy rentable por 25-35 €/mes.
¿Puedo incluir al niño en mi seguro médico de empresa?
Depende del seguro de empresa. Muchos convenios colectivos permiten incluir a los hijos como beneficiarios del seguro médico de empresa, generalmente con un coste adicional asumido parcialmente por el empleado. Consulta con el departamento de RRHH.
¿Qué pasa con el seguro del niño cuando cumple 18 años?
Al cumplir 18 años, el asegurado pasa a tarifa de adulto joven, que sigue siendo muy económica (40-70 €/mes en la mayoría de aseguradoras). La póliza se renueva automáticamente con la nueva tarifa. Las coberturas ya adquiridas (enfermedades preexistentes diagnosticadas durante la vigencia) siguen cubiertas.
Seguro médico para niños: lo que más preguntan los padres
Contratar un seguro médico privado para un hijo es una de las decisiones que más dudas generan. Aquí van las preguntas más habituales.
¿Vale la pena un seguro médico privado para niños?
El seguro médico privado para niños tiene una relación calidad-precio excelente porque las primas son muy bajas (desde 20-35 € al mes) y el uso suele ser frecuente: pediatras, urgencias, otorrinos, dermatólogos. La ventaja más valorada por los padres es la inmediatez: una consulta con el pediatra privado puede conseguirse en 24-48 horas, frente a la espera de días o semanas en la sanidad pública. Para familias con niños de 0 a 12 años, el seguro privado es especialmente útil por la frecuencia de enfermedades respiratorias, otitis y procesos infecciosos recurrentes en esa etapa.
¿El seguro médico cubre la fiebre alta en niños de 2 años?
Sí, el seguro médico cubre la fiebre alta en niños de 2 años tanto en consultas urgentes como en urgencias hospitalarias. Si tu hijo de 2 años tiene fiebre alta que no baja con antitérmicos o presenta otros síntomas preocupantes, puedes llamar a la línea de urgencias de tu aseguradora o acudir directamente a la clínica concertada más cercana sin necesidad de cita previa. La atención urgente pediátrica está cubierta en todos los planes de seguros médicos infantiles. Aseguradoras como Adeslas, Sanitas y Asisa tienen hospitales propios con urgencias pediátricas 24 horas en las principales ciudades.
¿Qué seguro médico es mejor para un recién nacido?
Para un recién nacido, las mejores opciones son aquellos seguros médicos infantiles que incluyen revisiones del desarrollo desde el primer mes, vacunas no financiadas por el sistema público y acceso rápido al neonatólogo o pediatra. Adeslas, Sanitas y DKV tienen planes pediátricos con seguimiento del desarrollo muy valorados por los padres. El bebé se puede asegurar desde el nacimiento (o incluso antes en algunos planes de maternidad) y los precios para menores de 1 año suelen ser los más bajos de toda la vida del seguro.
Conclusión
El seguro médico para niños es uno de los productos más asequibles y, para muchas familias, uno de los más rentables del mercado asegurador. Con precios que arrancan en torno a los 20-30 €/mes para los más pequeños, ofrece acceso rápido a pediatría privada, urgencias sin esperas largas y especialistas infantiles en días.
La elección entre seguro individual para el niño o incluirlo en una póliza familiar depende fundamentalmente de si los padres también quieren cobertura privada: si es así, el seguro familiar suele ser la opción más económica y cómoda. Si solo se busca cubrir al niño, el seguro infantil individual es perfectamente viable y muy competitivo.
Las coberturas que más marcan la diferencia entre aseguradoras son la psicología infantil y la logopedia, que no siempre están incluidas en los planes básicos. DKV destaca especialmente en este apartado. Para cobertura pediátrica general, Sanitas y Adeslas tienen las redes más amplias.
Antes de decidir, compara siempre varias opciones: los precios y coberturas pueden variar significativamente según la comunidad autónoma y el plan elegido.
📚 Artículos relacionados
Aviso de transparencia: Este artículo tiene carácter informativo y no constituye asesoramiento personalizado de seguros. Los precios indicados son orientativos y pueden variar. Este sitio puede recibir compensación de algunas aseguradoras mencionadas si el usuario contrata a través de nuestros enlaces, lo que no influye en nuestra valoración independiente. Fuentes consultadas: ICEA, Ministerio de Sanidad, SEPYPNA, fichas de producto de cada aseguradora (junio 2026).