
El seguro médico empleada de hogar es una de las preguntas más frecuentes que recibimos, y tiene trampa: mucha gente confunde el seguro obligatorio de la Seguridad Social con un seguro médico privado. Son dos cosas completamente distintas. En esta guía te explicamos qué cubre cada uno, cuánto cuesta un seguro privado para empleada del hogar, quién está obligado a pagarlo, y cuáles son las mejores opciones del mercado en 2026 tanto para la trabajadora como para el empleador.
Nota del editor: He analizado la situación legal y las opciones de seguro médico privado para el colectivo de empleadas de hogar en España. Es un perfil con necesidades muy específicas: contratación por horas, posibles empleadores múltiples y necesidad de coberturas sencillas y económicas. Las aseguradoras que mejor se adaptan a este perfil son las que ofrecen planes de entrada sin hospitalización y precio por debajo de los 30€ mensuales.
Seguro de empleada de hogar: Seguridad Social vs. seguro médico privado
Antes de hablar de precios y aseguradoras, es fundamental aclarar una confusión muy habitual: el seguro de la Seguridad Social de empleada de hogar es una obligación legal del empleador, no un seguro médico privado. Son conceptos totalmente distintos:
Seguridad Social obligatoria: el empleador está legalmente obligado a dar de alta a la empleada de hogar en el Sistema Especial de Empleados de Hogar de la Seguridad Social, pagar las cotizaciones mensuales y cubrir accidentes de trabajo. Esto da acceso a la sanidad pública, bajas por enfermedad y jubilación. Es obligatorio y tiene coste fijo según salario.
Seguro médico privado: es completamente opcional. Lo contrata el empleador como beneficio adicional para la trabajadora, o la propia trabajadora por su cuenta. Da acceso a la medicina privada: especialistas sin lista de espera, urgencias privadas, analíticas rápidas. No sustituye a la Seguridad Social, la complementa.
Para información oficial sobre el alta en la Seguridad Social de empleadas de hogar, puedes consultar directamente la web de la Seguridad Social española. En esta guía nos centramos exclusivamente en la parte privada: el seguro médico privado para empleadas del hogar.
¿Puede el empleador contratar un seguro médico privado para la empleada de hogar?
Sí, y es más frecuente de lo que parece. El empleador puede contratar un seguro médico privado para su empleada de hogar como parte de la retribución en especie. Esto tiene ventajas para ambas partes:
Para el empleador: si es persona física con empleada de hogar, la prima del seguro médico puede incluirse como gasto dentro de las condiciones del contrato. Si el empleador es una empresa o autónomo, el seguro médico de los empleados (incluida la empleada de hogar) es deducible fiscalmente hasta 500€ por persona y año. Puedes ver más sobre este aspecto en nuestra guía sobre el seguro médico de empresa y deducción fiscal.
Para la empleada de hogar: accede a la medicina privada sin coste adicional para ella: consultas de especialistas en días, urgencias sin colas, analíticas rápidas. Es un beneficio que muchas trabajadoras valoran más que una pequeña subida salarial equivalente.
Seguro privado empleada del hogar: precio orientativo 2026
El precio del seguro de empleada de hogar privado varía según la edad de la trabajadora, la aseguradora elegida y las coberturas incluidas. Como referencia para 2026, estos son los rangos orientativos para la modalidad más básica (sin hospitalización, con copago):
| Edad de la trabajadora | Plan básico (con copago) | Plan medio (sin copago) | Plan completo |
|---|---|---|---|
| Hasta 35 años | ~25–32€/mes | ~38–48€/mes | ~55–65€/mes |
| 36–45 años | ~30–40€/mes | ~46–58€/mes | ~65–80€/mes |
| 46–55 años | ~40–55€/mes | ~60–78€/mes | ~85–105€/mes |
| Más de 55 años | ~55–75€/mes | ~80–100€/mes | ~110–135€/mes |
Para la mayoría de empleadores con empleada de hogar de entre 35 y 50 años, el seguro médico privado básico supone un coste de entre 30 y 55€ al mes. Es un gasto asequible que la trabajadora valora especialmente si no cuenta con seguro propio.
Seguro médico empleada de hogar por horas: ¿tiene derecho?
Una de las preguntas más frecuentes es si el seguro de empleada de hogar por horas da derecho a seguro médico privado. La respuesta depende de quién contrata y en qué condiciones:
Empleadas de hogar a tiempo parcial (por horas): la obligación del alta en la Seguridad Social existe desde la primera hora trabajada con el mismo empleador si supera ciertos umbrales. En cuanto al seguro médico privado, no hay ninguna norma que obligue a contratarlo, sea la jornada completa o parcial. Es siempre una decisión voluntaria del empleador.
Empleadas con varios empleadores: si la trabajadora presta servicios para varios hogares, cada empleador la debe dar de alta por separado en la Seguridad Social por sus horas correspondientes. En cuanto al seguro privado, lo más habitual es que la propia trabajadora lo contrate por su cuenta si lo desea, ya que gestionar un seguro compartido entre varios empleadores es complejo en la práctica.
Las mejores aseguradoras para empleadas del hogar en 2026
No todas las aseguradoras son igual de adecuadas para este perfil. Una empleada de hogar necesita, sobre todo, acceso rápido a médico general y especialistas básicos, urgencias y analíticas. Las coberturas hospitalarias completas son menos prioritarias para el uso habitual. Estas son las opciones más recomendables:
Asisa — la mejor relación precio-acceso directo
Asisa permite ir directamente al especialista sin pasar primero por el médico general, lo que es muy valioso para alguien con tiempo limitado por su jornada laboral. Precios de entrada desde 32-40€/mes para adultas de 35-45 años. Amplia red en toda España, especialmente en ciudades medianas y capitales de provincia.
DKV — la opción digital más cómoda
DKV destaca por su app y la posibilidad de hacer videoconsultas sin desplazamiento. Para una empleada de hogar que trabaja en horarios difíciles o no puede salir fácilmente a una consulta, el acceso online es especialmente valioso. Precio desde 33-42€/mes. Fuerte en telemedicina y salud preventiva.
Generali — la más económica de entrada
Para empleadores que buscan la prima más baja posible con coberturas básicas, Generali ofrece planes desde 25-30€/mes para perfiles jóvenes. El cuadro médico es más reducido que Asisa o Adeslas, pero cubre lo esencial: médico general, especialistas principales y urgencias.
Adeslas — la mejor cobertura en todo el territorio
Si la empleada de hogar vive en una ciudad mediana o cambia de domicilio con frecuencia, Adeslas tiene la red más extensa de España en número de especialistas concertados. Su cuadro médico llega a municipios donde Asisa o DKV tienen presencia limitada. Precio desde 35-45€/mes.
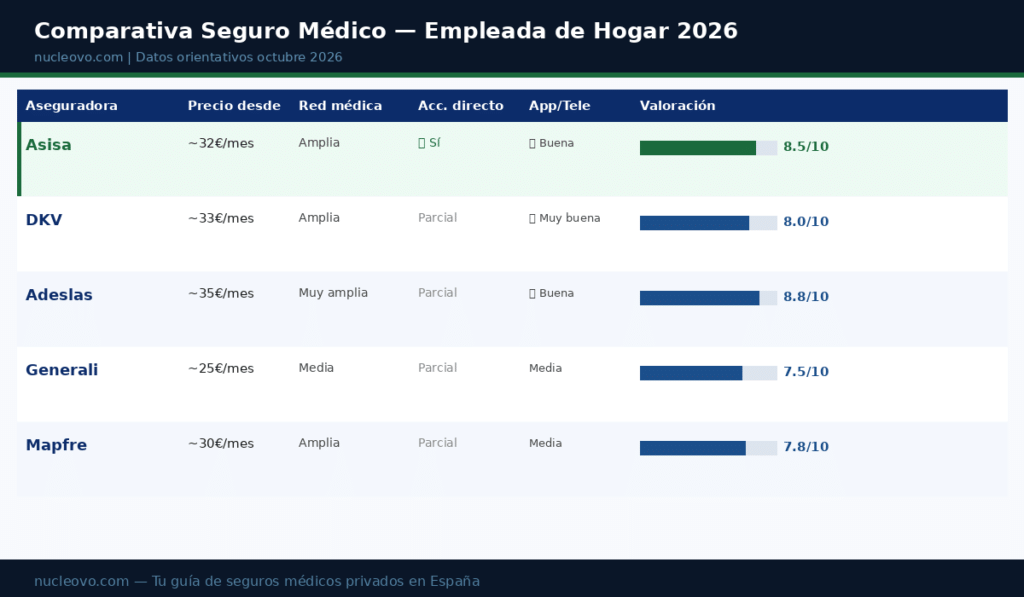
Comparativa de aseguradoras para empleadas del hogar
| Aseguradora | Precio desde | Red médica | Acceso directo esp. | App / Telemedicina | Valoración |
|---|---|---|---|---|---|
| Asisa | ~32€/mes | Amplia | ✅ Sí | ✅ Buena | 8.5/10 |
| DKV | ~33€/mes | Amplia | Parcial | ✅ Muy buena | 8.0/10 |
| Adeslas | ~35€/mes | Muy amplia | Parcial | ✅ Buena | 8.8/10 |
| Generali | ~25€/mes | Media | Parcial | Media | 7.5/10 |
| Mapfre Salud | ~30€/mes | Amplia | Parcial | Media | 7.8/10 |
¿Qué cubre el seguro médico privado de una empleada de hogar?
Las coberturas de un seguro para empleada de hogar son las mismas que para cualquier asegurado particular. No existe un producto específico para este colectivo: se contrata un seguro médico privado estándar a nombre de la trabajadora. Las coberturas principales en un plan básico-medio:
Médico de cabecera y pediatría (si tiene hijos incluidos). Especialistas en cuadro: cardiología, dermatología, ginecología, traumatología, oftalmología. Urgencias 24 horas en centros privados. Análisis clínicos y pruebas diagnósticas básicas. Acceso a radiología (rx, ecografías). Según el plan: hospitalización y cirugía, fisioterapia, cobertura dental y psicología.
Seguro médico privado para empleada del hogar: ¿a nombre de quién se contrata?
Este es un punto que genera dudas. El seguro puede contratarse de dos formas:
A nombre de la empleada de hogar (tomadora y asegurada): la trabajadora contrata el seguro por su cuenta, lo paga ella y tiene control total sobre la póliza. Es la opción más habitual cuando la propia trabajadora quiere tener su seguro independientemente de su situación laboral. Si cambia de empleador, el seguro sigue siendo suyo.
A nombre del empleador (tomador) con la empleada como asegurada: el empleador contrata el seguro y lo paga como parte de la retribución en especie de la trabajadora. La póliza puede incluirse en las condiciones del contrato de trabajo. Si la relación laboral termina, el empleador puede dar de baja al asegurado o ceder la póliza a la trabajadora según lo acordado.
Para empleadores que son autónomos o tienen empresa, la segunda opción tiene ventaja fiscal: la prima es deducible. Para empleadores que son particulares, lo habitual es acordar el seguro como parte de la retribución y que figure en el contrato. Nuestra guía sobre deducción fiscal del seguro médico para empresas explica los detalles.
Preguntas frecuentes sobre el seguro médico de empleada de hogar
¿Está obligado el empleador a contratar un seguro médico privado para la empleada de hogar?
No. El único seguro obligatorio es el alta en la Seguridad Social (Sistema Especial de Empleados de Hogar). El seguro médico privado es completamente voluntario y funciona como un beneficio adicional que el empleador puede ofrecer, pero no está regulado como obligatorio.
¿Puede la empleada de hogar contratar su propio seguro médico privado?
Sí, sin ninguna restricción. La empleada de hogar puede contratar un seguro médico privado directamente con cualquier aseguradora del mercado, igual que cualquier otra persona. No necesita autorización de su empleador ni vincularlo al contrato de trabajo.
¿El seguro médico privado sustituye al alta en la Seguridad Social?
No en ningún caso. El alta en la Seguridad Social es una obligación legal del empleador que no puede sustituirse por un seguro médico privado. Ambos son independientes: la Seguridad Social cubre pensión, baja por enfermedad y sanidad pública; el seguro privado da acceso a la medicina privada. Son complementarios, no excluyentes.
¿Puedo incluir a la empleada de hogar en el seguro médico familiar de mi empresa?
Depende de la aseguradora y del tipo de póliza. Algunas pólizas de empresa permiten incluir a empleados del servicio doméstico como asegurados adicionales. Consúltalo directamente con tu aseguradora actual antes de contratar una póliza nueva. En muchos casos es más económico y sencillo contratar una póliza individual para la trabajadora.
¿Cómo tributa el seguro médico privado que paga el empleador a la empleada de hogar?
Si el empleador es persona física, el seguro médico pagado para la empleada de hogar no tiene el beneficio fiscal de deducción en IRPF del que disfrutan los autónomos y empresas. Si el empleador es autónomo que emplea a la trabajadora en actividades relacionadas con su negocio, puede aplicar la deducción hasta 500€/año. Consulta con tu asesor fiscal para el caso concreto. Puedes ampliar información en nuestra guía sobre el seguro médico para autónomos y deducción fiscal.
Conclusión: ¿vale la pena contratar un seguro médico privado para la empleada de hogar?
La respuesta es sí, con matices. Un seguro médico privado para empleada de hogar a un coste de entre 25 y 50€ al mes es un beneficio real y tangible que muchas trabajadoras valoran más que una subida salarial equivalente. Les da acceso a especialistas en días, urgencias privadas sin esperas y analíticas rápidas, algo especialmente valioso para quien no puede permitirse perder jornadas laborales esperando en la sanidad pública.
Para el empleador, es una forma de fidelizar a una buena trabajadora a un coste moderado. Si además es autónomo, la deducción fiscal reduce el coste neto real significativamente.
Para la propia trabajadora que lo contrata por su cuenta, el plan más recomendable es un básico o medio con copago en Asisa o DKV: precio razonable, acceso rápido a especialistas y buena cobertura de urgencias. Para una comparativa completa del mercado, consulta nuestro ranking del mejor seguro médico privado en España 2026.
📚 Artículos relacionados
Aviso de transparencia: Los precios indicados en este artículo son estimaciones orientativas para el perfil de referencia descrito. No constituyen una oferta vinculante. Los precios reales varían según edad, estado de salud y coberturas contratadas. Este sitio puede recibir compensación de las aseguradoras mencionadas si contratas a través de nuestros enlaces, sin coste adicional para ti y sin que ello afecte a los criterios editoriales de este análisis. Última revisión: octubre 2026.
Autor del artículo
Iván Palomo
Fundador de Nucleovo y editor especializado en seguros médicos privados en España. Creé este sitio en 2026 para ofrecer información clara, actualizada e independiente sobre seguros de salud. Toda la información publicada es investigada, contrastada y escrita de forma personal, sin influencia comercial de aseguradoras.
Ver perfil completo del autor →