
📅 Actualizado: Septiembre 2026 — Cobertura de segunda opinión médica por aseguradora actualizada con las condiciones de acceso, especialidades disponibles y alcance nacional e internacional vigentes en 2026. Consulta siempre si tu plan incluye esta prestación antes de solicitarla.
Nota del editor: La segunda opinión médica es uno de los servicios menos utilizados y más valiosos que ofrecen los seguros privados. Las compañías que incluyen este servicio sin coste adicional están ofreciendo un valor real que puede marcar la diferencia ante un diagnóstico grave o una decisión quirúrgica compleja.
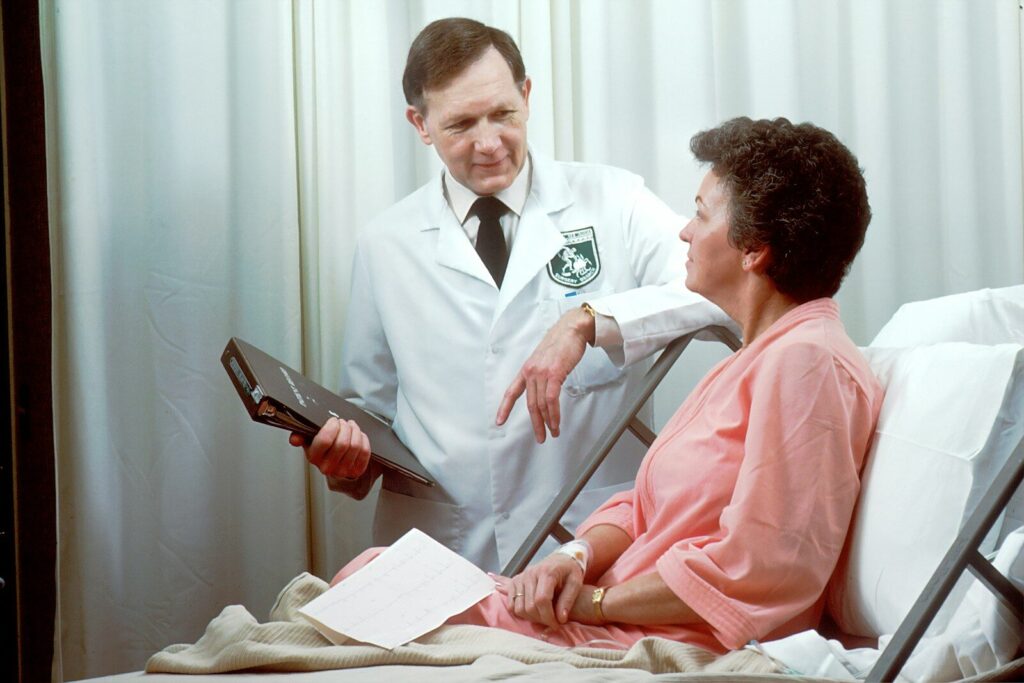
Imagina que recibes un diagnóstico grave: cáncer, una enfermedad rara, o la recomendación de una cirugía de alto riesgo. Ante esa situación, una de las decisiones más importantes que puedes tomar es buscar una segunda opinión médica. Sin embargo, muy pocos asegurados saben que muchos seguros médicos privados incluyen esta cobertura, a menudo de forma gratuita y con acceso a especialistas de primer nivel a escala nacional e incluso internacional.
La segunda opinión médica en seguro privado te permite consultar a otro especialista ante un diagnóstico grave o cuando tienes dudas sobre el tratamiento recomendado, sin coste adicional. Es una de las coberturas más valiosas y menos conocidas en España.
¿Para Qué Situaciones es Especialmente Útil la Segunda Opinión Médica?
La segunda opinión médica no está pensada para cualquier consulta rutinaria. Su valor se maximiza en situaciones concretas de alta complejidad o incertidumbre:
Diagnóstico de Cáncer
El diagnóstico oncológico es quizás la situación más importante en la que buscar una segunda opinión tiene más impacto. La elección del tratamiento —cirugía, quimioterapia, radioterapia, inmunoterapia o combinaciones— puede variar significativamente según el especialista y el centro. Estudios publicados en el Journal of Clinical Oncology han mostrado que en el 10-15% de los casos en que un paciente oncológico busca una segunda opinión, el diagnóstico o el tratamiento recomendado cambia de forma relevante.
Cirugía Mayor Programada
Cuando un médico recomienda una intervención quirúrgica de cierta envergadura —artroscopia de columna, fusión vertebral, cirugía cardíaca, cirugía de tumor— buscar una segunda opinión antes de operar es una práctica prudente. En muchos casos, la segunda opinión confirma la necesidad de la cirugía. En otros, sugiere un tratamiento conservador igualmente eficaz o una técnica quirúrgica diferente con menos riesgos.
Enfermedades Raras o Poco Frecuentes
Las enfermedades raras o poco frecuentes son, por definición, aquellas que pocos médicos conocen en profundidad. Ante un diagnóstico de este tipo, acudir a un especialista de referencia en esa patología —que puede estar en otro hospital o incluso en otro país— es especialmente valioso.
Discrepancia con el Diagnóstico o el Tratamiento Propuesto
Si tienes dudas sobre el diagnóstico recibido, si los síntomas no encajan bien con la explicación que te han dado, o si el tratamiento propuesto te genera incertidumbre, la segunda opinión es el mecanismo para resolverlo. No es una señal de desconfianza hacia el médico; es un derecho del paciente reconocido en la Ley de Autonomía del Paciente.
Ausencia de Mejoría con el Tratamiento Actual
Cuando llevas tiempo siguiendo un tratamiento y no mejoras según lo esperado, puede ser señal de que el diagnóstico inicial necesita revisión o de que hay opciones terapéuticas que no se han considerado. La segunda opinión puede abrir nuevas vías.
Cómo Funciona la Segunda Opinión Médica en un Seguro Privado: Paso a Paso
El proceso para ejercer la segunda opinión a través del seguro varía algo entre aseguradoras, pero el esquema general es similar:
- Identifica la cobertura en tu póliza: revisa el condicionado particular o llama al servicio de atención al cliente para confirmar que tu plan incluye segunda opinión médica y conocer los requisitos.
- Reúne la documentación médica: informes del diagnóstico, resultados de pruebas (analíticas, radiologías, biopsias, etc.), historial de tratamientos previos y cualquier otra documentación relevante.
- Solicita la segunda opinión a la aseguradora: contacta con el departamento específico de segunda opinión (la mayoría de aseguradoras que la ofrecen tienen un equipo dedicado) e indica el diagnóstico o situación clínica.
- La aseguradora asigna el especialista: según la especialidad que requiere el caso, la aseguradora designa un especialista de referencia —de su red nacional o, en algunos casos, de una red internacional— para revisar el caso.
- El especialista revisa la documentación: el proceso puede ser documental (revisión de informes sin nueva visita) o implicar una consulta presencial o por videoconsulta con el especialista.
- Informe de la segunda opinión: recibes un informe con la valoración del especialista, que puede confirmar el diagnóstico inicial, sugerir diagnósticos alternativos o proponer modificaciones en el plan de tratamiento.
¿Está Incluida en Todos los Seguros Médicos Privados?
No. La segunda opinión médica no forma parte del catálogo de coberturas básicas de todos los seguros médicos privados españoles. Su disponibilidad y alcance varían significativamente:
| Aseguradora | ¿Incluida? | Cómo solicitarla | Alcance |
|---|---|---|---|
| Sanitas | Sí (planes completos) | App / teléfono | Nacional + opción internacional |
| Adeslas | Planes premium | Atención al cliente | Nacional |
| DKV | Sí (incluido) | App DKV / teléfono | Nacional con red de especialistas |
| Cigna | Sí (todos los planes) | Plataforma digital | Internacional (red Best Doctors) |
| Asisa | Planes superiores | Médico coordinador | Nacional |
| Mapfre | Planes completos | Atención al cliente | Nacional |
* Datos orientativos. Las condiciones exactas dependen del plan contratado. Consulta el condicionado de tu póliza para verificar si tu plan incluye esta cobertura.
Segunda Opinión Médica Nacional vs. Internacional
Existe una diferencia importante entre la segunda opinión nacional y la internacional que conviene entender:
Segunda opinión nacional: la aseguradora te facilita acceso a un especialista de referencia en España. Es la modalidad más habitual. La calidad puede ser excelente —España cuenta con centros de referencia de alto nivel en oncología, neurología, cardiología y otras especialidades— pero está limitada al conocimiento y experiencia disponibles en el país.
Segunda opinión internacional: algunas aseguradoras, especialmente Cigna a través de su red Best Doctors, ofrecen acceso a especialistas de referencia mundial —instituciones como Mayo Clinic, Cleveland Clinic, Johns Hopkins o centros europeos líderes—. Esta modalidad es especialmente valiosa en diagnósticos de enfermedades raras, casos oncológicos complejos o situaciones en las que la experiencia clínica con un determinado tratamiento es muy superior en ciertos centros internacionales.
Importante: la segunda opinión internacional con especialistas de referencia en instituciones como Mayo Clinic o Cleveland Clinic puede costar en el mercado privado entre 500 y 1.500 euros por consulta. Cuando está incluida en el seguro, el valor económico es muy significativo. Cigna es la aseguradora que más ha desarrollado esta cobertura en España.
Segunda Opinión a Través del Seguro vs. Buscar Otro Médico del Cuadro por Tu Cuenta
Muchos asegurados confunden la segunda opinión formal incluida en la póliza con simplemente pedir otra cita con otro médico del cuadro médico. Son cosas distintas:
Segunda opinión formal del seguro: implica acceso a un especialista de referencia designado por la aseguradora, con experiencia específica en el tipo de patología, que revisa en profundidad toda la documentación clínica y emite un informe detallado. No está limitado a los especialistas del cuadro médico estándar.
Consultar a otro médico del cuadro: cualquier asegurado puede libremente pedir una cita con otro especialista de la red. Esto no es lo mismo que la segunda opinión formal; es simplemente acceder a una consulta normal con otro profesional del cuadro. La calidad dependerá del profesional concreto y no hay garantía de que sea un especialista de referencia en la patología en cuestión.
Para situaciones de diagnóstico grave o decisiones clínicas de alta importancia, el servicio de segunda opinión formal del seguro es significativamente más valioso que simplemente pedir otra cita.
El Valor Económico de la Segunda Opinión Médica
La segunda opinión médica tiene un valor económico directo cuando está cubierta por el seguro. Para entenderlo, hay que conocer lo que costaría en el mercado privado:
- Consulta con especialista de referencia en hospital privado de prestigio en España: entre 200 y 500 euros.
- Segunda opinión con especialistas de instituciones internacionales de referencia: entre 500 y 1.500 euros o más por consulta.
- Revisar la documentación de un caso oncológico complejo con un comité multidisciplinar de referencia: puede superar los 2.000 euros.
Cuando esta cobertura está incluida en el seguro, el asegurado accede a ese nivel de expertise sin coste adicional. Para un diagnóstico grave, es una de las coberturas con mayor valor real del seguro médico privado.
Cómo Preparar la Documentación para Pedir una Segunda Opinión
La calidad de la segunda opinión depende en gran medida de la documentación clínica que se aporte. Para maximizar la utilidad del proceso, reúne:
- Informe de diagnóstico del médico que realizó el diagnóstico inicial, con fecha y firma.
- Resultados de todas las pruebas diagnósticas: analíticas, biopsias (con informe anatomopatológico si aplica), pruebas de imagen (TAC, RMN, PET, radiografías).
- Historial de tratamientos previos: fármacos recibidos, dosis y duración, respuesta al tratamiento.
- Informes de otras consultas o especialistas que hayan visto el caso.
- Lista de preguntas concretas que quieres que responda la segunda opinión.
Cuanto más completa sea la documentación, más precisa y útil será la valoración del especialista que emite la segunda opinión.
¿Puede la Aseguradora Negarse a Financiar la Segunda Opinión?
Si la segunda opinión está expresamente incluida en tu póliza y cumples los requisitos del condicionado, la aseguradora no puede negarse a facilitarla. Sin embargo, hay situaciones que conviene conocer:
- Requisitos de documentación: algunas aseguradoras exigen que el caso cumpla ciertos criterios de gravedad o complejidad para activar la cobertura de segunda opinión.
- Plazos desde el diagnóstico: hay aseguradoras que establecen un plazo máximo desde el diagnóstico para solicitar la segunda opinión.
- Especialidades cubiertas: no todas las especialidades médicas están incluidas en todos los servicios de segunda opinión; la oncología es la más universal, pero otras especialidades pueden tener más restricciones.
Si tu aseguradora rechaza una solicitud de segunda opinión que crees que está cubierta, tienes derecho a presentar una reclamación formal y, en caso de no resolución satisfactoria, a elevarla al Defensor del Asegurado o a la Dirección General de Seguros.
Casos en que la Segunda Opinión Cambió el Tratamiento
Sin identificar pacientes ni casos concretos, los estudios publicados sobre segunda opinión médica aportan datos reveladores sobre su impacto real:
- En oncología, entre el 10% y el 15% de los pacientes que solicitan una segunda opinión reciben un diagnóstico diferente al inicial o una recomendación de tratamiento distinta.
- En diagnóstico de enfermedades raras, la tasa de cambio diagnóstico tras una segunda opinión con especialista de referencia puede llegar al 30-40%.
- En cirugía de columna vertebral, estudios publicados señalan que hasta el 20% de las cirugías recomendadas no serían necesarias según un segundo evaluador.
Estos datos no cuestionan la calidad de los médicos que realizan el diagnóstico inicial; reflejan la complejidad inherente de muchas situaciones médicas y el valor de contar con más de una perspectiva experta.
Buena práctica clínica: la Sociedad Española de Oncología Médica (SEOM) y otras sociedades científicas recomiendan que los diagnósticos oncológicos sean revisados por comités multidisciplinares. La segunda opinión formal es una extensión natural de esta práctica, especialmente cuando hay dudas o cuando el paciente quiere mayor certeza.
¿Cómo Pedir una Segunda Opinión Médica en tu Seguro Privado?
Saber cómo pedir una segunda opinión médica es más sencillo de lo que parece. El proceso varía ligeramente según la aseguradora, pero en general sigue estos pasos:
- Reúne toda la documentación médica: informes del especialista, pruebas diagnósticas (analíticas, resonancias, TAC), historial de tratamientos previos y medicación actual.
- Contacta con tu aseguradora: llama al número de atención al cliente o accede a la app/web de tu seguro. Indica que deseas solicitar una segunda opinión médica y el motivo (diagnóstico oncológico, intervención quirúrgica, enfermedad crónica…).
- Elige el especialista: algunas aseguradoras te asignan un médico de su red de segunda opinión; otras te permiten elegir dentro de su cuadro médico. En planes con segunda opinión internacional, el proceso se gestiona a través de plataformas como Best Doctors o Teladoc.
- Envía la documentación: normalmente de forma digital a través de la app o por correo electrónico al departamento médico.
- Recibe el informe: en un plazo de 5 a 15 días recibirás la valoración del segundo especialista, con su diagnóstico y recomendación de tratamiento.
Si tienes dudas sobre si tu póliza incluye esta prestación, revisa las condiciones particulares o llama directamente al servicio de atención médica. La mayoría de seguros médicos de gama media-alta incluyen la segunda opinión sin coste adicional.
Derecho a Segunda Opinión Médica: Marco Legal en España
El derecho a segunda opinión médica está reconocido explícitamente en la legislación española. La Ley 41/2002, de 14 de noviembre, reguladora de la autonomía del paciente, establece el derecho de todo paciente a recibir información completa sobre su proceso de salud y a tomar decisiones informadas, lo que ampara implícitamente la búsqueda de una segunda valoración médica.
En el sistema público, el derecho a segunda opinión médica varía por comunidad autónoma. Varias CCAA tienen regulación específica mediante decreto:
- Decreto segunda opinión médica en Andalucía (SAS): El Servicio Andaluz de Salud regula el derecho a segunda opinión en determinados diagnósticos graves. El paciente puede solicitarla a través del formulario de segunda opinión médica del SAS.
- Segunda opinión médica en la Junta de Andalucía: disponible para patologías oncológicas, enfermedades raras y procesos que impliquen cirugía mayor.
- Comunidad de Madrid: recogido en la Ley 12/2001 de Ordenación Sanitaria de la Comunidad de Madrid.
- País Vasco (Osakidetza): el decreto de segunda opinión médica en Osakidetza permite solicitar una segunda valoración en diagnósticos de especial complejidad.
En el seguro privado, este derecho se amplía notablemente: no existe burocracia ni listas de espera para obtener la segunda opinión, y el acceso a especialistas de alto nivel está garantizado por el contrato de la póliza.
¿Puedo Pedir una Segunda Opinión Médica en la Seguridad Social?
Sí, aunque con más limitaciones que en el seguro privado. Si te preguntas cómo pedir una segunda opinión médica en la Seguridad Social, el proceso depende de tu comunidad autónoma y del tipo de diagnóstico:
- Solicitud formal: debes pedirla por escrito a tu médico de cabecera o al especialista que te atiende. Es recomendable hacerlo por registro oficial para que quede constancia.
- Diagnósticos cubiertos: la segunda opinión en la sanidad pública está reservada principalmente a patologías graves (cáncer, enfermedades raras, propuestas de cirugía de alto riesgo).
- Tiempo de espera: puede alargarse semanas o meses, especialmente en especialidades con alta demanda como oncología o neurología.
- Segunda opinión en otra comunidad: acceder a un especialista de otra CCAA dentro del sistema público requiere trámites adicionales y no siempre es posible.
La principal diferencia con el seguro privado es la velocidad y la accesibilidad. Puedes pedir una segunda opinión médica en la Seguridad Social, pero si necesitas rapidez o acceso a especialistas de referencia nacional e internacional, el seguro privado ofrece una solución mucho más ágil. Aseguradoras como Adeslas, Sanitas o DKV gestionan el proceso en menos de dos semanas.
Segunda Opinión Médica por Comunidad Autónoma: Opciones en el Seguro Privado
Una de las ventajas del seguro privado es que la segunda opinión médica no depende de tu lugar de residencia. Sin embargo, si quieres conocer las opciones específicas:
Segunda Opinión Médica en la Comunidad de Madrid
Madrid concentra algunos de los mejores especialistas privados de España. Hospitales como la Fundación Jiménez Díaz, el Hospital Quirón Madrid o el Hospital La Paz Privado son destinos frecuentes para segundas opiniones. Con un seguro médico privado, puedes acceder a estos centros sin lista de espera ni derivación previa.
Segunda Opinión Médica en Andalucía
En Andalucía, los hospitales privados de Sevilla, Málaga y Granada ofrecen servicios de segunda opinión a través de las principales aseguradoras. Además, el SAS tiene su propio protocolo de segunda opinión médica para diagnósticos complejos dentro del sistema público. Los pacientes con seguro privado pueden acceder a centros como el Hospital Quirón Málaga o el Hospital Vithas en cualquier ciudad andaluza.
Segunda Opinión Médica en la Comunidad Valenciana y Barcelona
En Valencia y Alicante, la red privada de Sanitas, Adeslas y DKV cuenta con especialistas de alto nivel. En Barcelona, la segunda opinión médica a través de seguro privado da acceso a centros como el Hospital Quirón Barcelona o el Hospital de la Cruz Roja, además de la posibilidad de consultar con el Hospital de Clínicas si se opta por cobertura internacional.
En todas las comunidades autónomas, un seguro médico privado elimina las barreras geográficas: puedes consultar con el especialista más adecuado independientemente de donde residas.
Segunda Opinión Médica en Adeslas, DKV, Asisa, Sanitas y AXA
No todas las aseguradoras ofrecen la segunda opinión médica de la misma manera. Aquí tienes un resumen comparativo:
| Aseguradora | Segunda Opinión Incluida | Nivel de Cobertura | Observaciones |
|---|---|---|---|
| Segunda opinión médica Adeslas | Sí (en planes Premium y Elite) | Nacional e internacional (Best Doctors) | Una de las coberturas más completas del mercado. Acceso a especialistas en EE.UU. y Europa. |
| Segunda opinión médica Sanitas | Sí (en Sanitas Más Salud y gamas superiores) | Nacional + servicio Teladoc para internacional | Gestión muy ágil a través de la app Sanitas. Tiempo de respuesta: 7-10 días. |
| Segunda opinión médica DKV | Sí (en DKV Integral y Premium) | Nacional e internacional | DKV tiene convenios con centros europeos de referencia en oncología y cardiología. |
| Segunda opinión médica Asisa | Sí (en gamas medias-altas) | Principalmente nacional | Red de hospitales universitarios y centros de referencia en España. |
| Segunda opinión médica AXA | Sí (en planes completos) | Nacional e internacional | AXA ofrece acceso a la red international Partners in Excellence para casos complejos. |
Si la segunda opinión médica es un criterio prioritario para ti, te recomendamos comparar las condiciones específicas de cada póliza antes de contratar. Las diferencias entre planes de una misma aseguradora pueden ser significativas: un plan básico puede no incluir esta cobertura mientras que el plan superior sí la contempla.
Preguntas Frecuentes sobre Segunda Opinión Médica
¿Puedo pedir segunda opinión aunque mi médico no la recomiende?
Sí. La segunda opinión es un derecho del paciente reconocido en la legislación española. No necesitas la aprobación ni la recomendación de tu médico actual para solicitarla. Si tu seguro la cubre, puedes activarla directamente con la aseguradora.
¿Mi médico actual verá que he pedido una segunda opinión?
Depende. En el contexto del seguro privado, la segunda opinión se gestiona de forma confidencial. Si el nuevo especialista decide ponerse en contacto con el médico inicial para recabar más información, se lo comunicará al paciente. En cualquier caso, la segunda opinión no altera la relación con tu médico actual.
¿La segunda opinión médica está cubierta en los planes básicos?
Generalmente no. La segunda opinión médica suele estar disponible en los planes de nivel medio-alto o premium. Los planes más económicos habitualmente no incluyen esta cobertura. Verifica el condicionado de tu plan.
¿Puedo usar la segunda opinión para condiciones crónicas que no son urgentes?
Depende de la aseguradora y el plan. Algunas limitan la segunda opinión a diagnósticos graves o enfermedades crónicas de alto impacto; otras la amplían a cualquier situación en que el asegurado desee una revisión del diagnóstico o el tratamiento.
¿La segunda opinión puede resultar en un tratamiento diferente que el seguro no cubre?
Es posible. Si la segunda opinión recomienda un tratamiento experimental no homologado o un tratamiento que tu plan no incluye, deberás revisar con la aseguradora la cobertura de ese tratamiento específico. La segunda opinión en sí está cubierta, pero el tratamiento derivado de ella sigue sujeto al catálogo de coberturas de tu póliza.
Conclusión
La segunda opinión médica es una de las coberturas más poderosas y menos aprovechadas del seguro médico privado. Ante un diagnóstico grave, una cirugía mayor o una enfermedad de difícil diagnóstico, contar con esta cobertura puede cambiar radicalmente el pronóstico y el tratamiento.
Al elegir tu seguro médico, te recomendamos verificar expresamente si incluye segunda opinión y, en caso afirmativo, qué especialidades cubre, si tiene alcance internacional y cómo se activa. Aseguradoras como Cigna, DKV y Sanitas son referencias en esta cobertura. El valor de tener este recurso disponible en un momento crítico es incalculable.
Mi siguiente artículo: Exclusiones del Seguro Médico Privado 2026
📚 Artículos relacionados
Aviso de transparencia: Este artículo tiene finalidad informativa y no constituye asesoramiento médico ni financiero personalizado. Los datos sobre coberturas y precios son orientativos. Las condiciones exactas de cada póliza dependen del plan, la comunidad autónoma y la fecha de contratación. Consulta siempre el condicionado de tu póliza antes de tomar decisiones médicas. Este sitio puede recibir compensación de las aseguradoras mencionadas, lo que no afecta a la objetividad de los análisis.