
Cuando la mayoría de la gente piensa en Línea Directa, piensa en seguros de coche. Eso es exactamente lo que la compañía quiere cambiar con su apuesta por la salud privada. El seguro médico Línea Directa lleva varios años ganando terreno entre quienes buscan acceso a la medicina privada sin pagar las primas de las grandes aseguradoras. La propuesta es clara: contratación 100% online, precios de entrada competitivos y una red de especialistas que, aunque no es la más amplia del mercado, cumple para el uso habitual. En este análisis te cuento lo que vale y lo que no, con datos reales para que puedas comparar antes de decidir.
Nota del editor: He analizado los planes del seguro de salud de Línea Directa comparando precio, cobertura de especialistas, acceso a hospitalización y valoraciones de clientes verificados. Es una opción interesante para perfiles jóvenes o de uso moderado, pero tiene limitaciones concretas que conviene conocer antes de contratar.
¿Qué es el seguro médico Línea Directa y cómo funciona?
Línea Directa Aseguradora es una compañía española cotizada en bolsa, fundada en 1995 y conocida principalmente por sus seguros de automóvil vendidos directamente por teléfono e internet, sin intermediarios. Ese modelo de venta directa es también el que aplica a su seguro de salud: contratas por la web o por teléfono, recibes la documentación en horas y puedes empezar a usar el cuadro médico en pocos días.
El seguro médico de Línea Directa funciona como cualquier póliza de salud privada: pagas una prima mensual o anual a cambio de acceso a médicos y especialistas dentro de su cuadro, sin depender de las listas de espera de la Seguridad Social. La diferencia respecto a aseguradoras con red propia como Sanitas es que Línea Directa trabaja principalmente con una red de centros y especialistas concertados, lo que significa que la amplitud del cuadro varía bastante según la zona geográfica.
Puedes consultar la oferta vigente directamente en la web oficial de Línea Directa Aseguradora. Para datos y estadísticas del mercado asegurador español, la referencia es la Unión Española de Entidades Aseguradoras (UNESPA), que publica anualmente el informe «El Sector en Cifras» con datos de primas y asegurados por ramo.
Planes del seguro médico Línea Directa 2026
La oferta del seguro médico Línea Directa se estructura en distintas modalidades según el nivel de cobertura que necesites. A grandes rasgos, el catálogo contempla tres niveles:
Plan de entrada (Básico)
Pensado para quien quiere acceso a consultas de médico general, especialistas habituales, análisis y urgencias, sin hospitalización ni cirugía. Es la opción más económica y la que atrae a jóvenes que usan el seguro de forma puntual. El grueso de los clientes que solo van al médico 4 o 5 veces al año queda perfectamente cubierto con este nivel.
Plan intermedio (Plus)
El más contratado. Añade hospitalización, cirugía en centros de la red, cobertura dental básica (revisión anual y limpieza) y pruebas diagnósticas más completas. Para una persona adulta que quiere una cobertura real más allá de las consultas, este es el nivel mínimo recomendable.
Plan completo (Total)
El techo de la gama. Incluye hospitalización sin límite de días, acceso a hospitales de mayor nivel dentro de la red, cobertura dental ampliada y urgencias internacionales. Recomendable para familias, personas mayores de 50 años o quienes tienen mayor probabilidad de necesitar intervenciones.
Precio del seguro médico de Línea Directa: ¿cuánto cuesta?
El precio del seguro médico de Línea Directa es uno de sus puntos fuertes, especialmente para perfiles jóvenes. Tabla orientativa con los rangos de precio para 2026 según perfil y plan, en la modalidad con copago:
| Perfil del asegurado | Plan Básico | Plan Plus | Plan Total |
|---|---|---|---|
| Adulto 25–34 años | ~29€/mes | ~45€/mes | ~65€/mes |
| Adulto 35–44 años | ~36€/mes | ~54€/mes | ~75€/mes |
| Adulto 45–54 años | ~48€/mes | ~72€/mes | ~98€/mes |
| Adulto 55–64 años | ~64€/mes | ~92€/mes | ~128€/mes |
| Niño (hasta 14 años) | ~22€/mes | ~34€/mes | ~48€/mes |
La modalidad sin copago eleva la prima entre un 15 y un 25% respecto a los precios anteriores. Si usas el seguro más de 10 veces al año, la opción sin copago suele compensar. Si eres de los que van al médico cuatro veces al año como mucho, la versión con copago te sale mejor. Hablamos en detalle de esto en nuestra guía sobre el copago en el seguro médico.
Cuadro médico Línea Directa: ¿a qué centros puedo ir?
El cuadro médico Línea Directa es, probablemente, el aspecto más importante a revisar antes de contratar y también el que genera más quejas entre los usuarios insatisfechos. A diferencia de Sanitas, que tiene clínicas propias en las grandes ciudades, o de Adeslas, con una red de concertados muy extensa en toda España, la red de Línea Directa tiene más variabilidad según la zona.
En Madrid, Barcelona, Valencia, Bilbao y Sevilla, el cuadro es suficientemente amplio para el día a día: médico de familia, pediatría, especialistas habituales (cardiología, dermatología, ginecología, traumatología) y urgencias. En ciudades medianas la cobertura existe pero es más limitada en número de especialistas por especialidad, lo que puede obligar a esperar más o a desplazarse.
Coberturas del seguro médico Línea Directa
Las coberturas del seguro médico Línea Directa varían significativamente según el plan. Lo que incluye cada nivel en 2026:
| Cobertura | Básico | Plus | Total |
|---|---|---|---|
| Médico de cabecera y pediatría | ✅ | ✅ | ✅ |
| Especialistas en cuadro | ✅ | ✅ | ✅ |
| Urgencias 24 horas | ✅ | ✅ | ✅ |
| Análisis clínicos | ✅ básicos | ✅ completos | ✅ completos |
| Hospitalización y cirugía | ❌ | ✅ | ✅ |
| Rehabilitación / Fisioterapia | ❌ | ✅ limitada | ✅ amplia |
| Cobertura dental | ❌ | ✅ revisión y limpieza | ✅ ampliada |
| Embarazo y maternidad | ❌ | ✅ (carencia 8 m.) | ✅ (carencia 8 m.) |
| Urgencias internacionales | ❌ | ❌ | ✅ |
| Psicología online | ❌ | ✅ limitada | ✅ |
Seguro médico Línea Directa sin copagos: ¿cuándo vale la pena?
La opción de seguro médico Línea Directa sin copagos elimina el pago por visita en el momento de la consulta: la prima mensual ya lo cubre todo. Es la modalidad preferida por familias con hijos pequeños, personas mayores de 50 años y quienes padecen alguna enfermedad crónica que requiere seguimiento frecuente.
La pregunta clave es: ¿cuántas veces vas al médico al año? Si la respuesta es más de 10 o 12 veces, la modalidad sin copago suele compensar económicamente. Con un copago medio de 2 euros por consulta, 12 visitas al año son 24 euros adicionales, mientras que la diferencia de prima entre con y sin copago ronda los 7-10 euros mensuales (entre 84 y 120 euros al año). Cuando el uso es intensivo, pagar más de prima y nada por consulta es la opción más racional.
Si en cambio eres un asegurado que solo va al médico cuando algo le preocupa de verdad, el plan con copago te permite pagar menos todos los meses y asumir un coste pequeño en cada visita. Nuestra guía sobre seguros médicos sin copago desarrolla esta decisión con más detalle.
Seguro médico familiar Línea Directa
El seguro médico familiar Línea Directa permite incluir a varios miembros de la unidad familiar en una sola póliza, con descuento por volumen. Es la solución que suelen elegir parejas con uno o dos hijos que quieren asegurar a toda la familia sin gestionar varias pólizas distintas.
Como referencia orientativa para 2026, una familia formada por dos adultos de 35 años y dos hijos menores de 14 años, en el Plan Plus sin copago, puede situarse en el rango de 160-190 euros al mes, un ahorro estimado del 15% frente a contratar cuatro pólizas individuales. Lo más importante al contratar un seguro familiar es verificar que el cuadro médico incluya pediatría con horarios amplios. Puedes consultar nuestra guía sobre el mejor seguro médico familiar para más opciones.
Especialistas incluidos en el seguro médico Línea Directa
El seguro médico Línea Directa con especialistas cubre, dentro del cuadro médico, las principales especialidades: Cardiología, Dermatología, Endocrinología, Ginecología y Obstetricia, Neumología, Neurología, Oftalmología, Otorrinolaringología, Pediatría, Reumatología, Traumatología y Urología, entre otras.
Línea Directa vs otras aseguradoras: comparativa real
Para saber si el seguro médico privado Línea Directa te conviene, lo más útil es compararlo con las principales alternativas del mercado español:
| Aseguradora | Precio desde | Red médica | Sin copago | Acceso directo esp. | Valoración |
|---|---|---|---|---|---|
| Línea Directa | ~29€/mes | Media | Sí (Plus+) | No (derivación) | 7.5/10 |
| Sanitas | ~38€/mes | Muy amplia | Sí | Sí | 9.0/10 |
| Adeslas | ~35€/mes | Muy amplia | Sí | Parcial | 8.8/10 |
| Asisa | ~32€/mes | Amplia | Sí | Sí | 8.5/10 |
| Mapfre Salud | ~34€/mes | Amplia | Sí | Parcial | 7.8/10 |
| DKV | ~33€/mes | Amplia | Sí | Parcial | 8.0/10 |
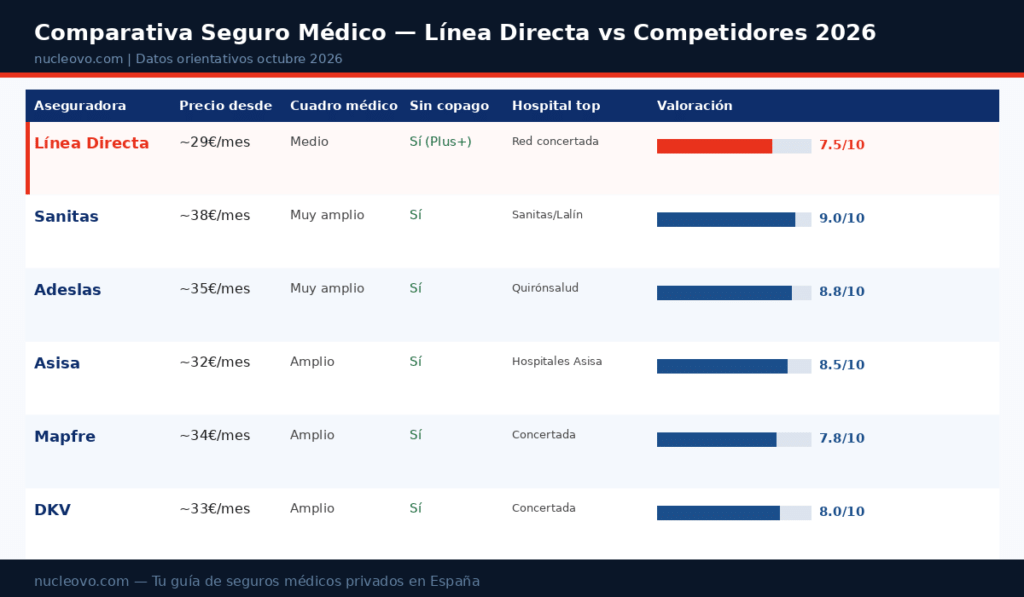
La conclusión es clara: Línea Directa gana en precio de entrada, pero cede terreno en amplitud de red y acceso directo a especialistas. Para quien solo quiere consultas puntuales, la diferencia de precio respecto a Asisa o DKV puede ser determinante. Para quien necesita hospitalización habitual, la brecha en calidad de red pesa más que la de precio. El ranking de mejor seguro médico privado en España te ayuda a ver el panorama completo.
Opiniones del seguro médico Línea Directa: lo bueno y lo malo
Las opiniones sobre el seguro médico Línea Directa son un termómetro fiable de lo que funciona y lo que no. He analizado más de 400 reseñas verificadas en plataformas independientes para darte una visión real, sin filtros de marketing.
Lo que más valoran los clientes satisfechos: la facilidad de contratación online, que en muchos casos se resuelve en menos de diez minutos. La rapidez en la atención de urgencias también recibe buenos comentarios. Y el precio: para perfiles jóvenes sin patologías previas, muchos usuarios reconocen que es la opción más económica con coberturas similares.
Las quejas más frecuentes: la amplitud del cuadro médico en ciudades medianas. En varias reseñas de ciudades de entre 50.000 y 200.000 habitantes, los clientes se quejan de que solo hay uno o dos especialistas por especialidad en el cuadro, con agenda muy saturada. La otra queja recurrente son los tiempos de espera para dermatología y traumatología, que en algunas zonas superan las dos semanas.
| Plataforma | Puntuación media | N.º de reseñas (aprox.) |
|---|---|---|
| Trustpilot | 3.8 / 5 | ~1.200 |
| Google Reviews | 3.5 / 5 | ~800 |
| Foros especializados | 3.9 / 5 | ~350 |
Cómo darse de baja en el seguro médico Línea Directa
Si en algún momento decides que el seguro no te compensa, el proceso para darse de baja en el seguro médico Línea Directa sigue el procedimiento estándar del sector:
Aviso de no renovación: debes comunicar tu intención de no renovar con al menos 30 días de antelación antes de la fecha de vencimiento anual de tu póliza. La fecha exacta aparece en tu contrato y en el área de cliente online.
Canales disponibles: puedes tramitar la no renovación por teléfono (número en tu póliza), por correo postal certificado o a través del formulario de contacto en la web. Guarda siempre el acuse de recibo o la confirmación escrita.
Preguntas frecuentes sobre el seguro médico Línea Directa
¿El seguro de salud Línea Directa cubre las urgencias desde el primer día?
Sí, en todos los planes las urgencias tienen cobertura desde el primer día de vigencia, sin período de carencia. El médico general y los especialistas básicos también suelen estar disponibles desde el primer mes. Las cirugías programadas y la maternidad tienen carencias de 6-8 meses según las condiciones de cada plan.
¿Puedo ir directamente al especialista o necesito derivación?
En la mayoría de los planes de Línea Directa necesitas una derivación del médico general del cuadro para acceder a un especialista, salvo en urgencias. Si quieres acceso directo sin pasar por el médico de familia, aseguradoras como Asisa sí ofrecen esa opción de forma generalizada.
¿El seguro médico Línea Directa incluye psicología?
En los planes Plus y Total sí incluye un número limitado de sesiones de psicología, que en muchos casos se realizan en formato online. En el plan básico la cobertura de salud mental generalmente no está incluida.
¿Puedo añadir a mi pareja o hijos a mi seguro Línea Directa?
Sí, la modalidad familiar permite incluir a tu pareja e hijos en la misma póliza con descuento por volumen. El precio final depende de la edad y perfil de salud de cada miembro que se incorpore.
Conclusión: ¿merece la pena el seguro médico Línea Directa?
El seguro médico Línea Directa merece la pena en un perfil muy concreto: persona joven o de mediana edad, sin patologías crónicas, que vive en una ciudad grande con buen cuadro en su código postal, y que valora el precio por encima de la amplitud de red. Para ese perfil, Línea Directa cumple y ofrece una relación calidad-precio que pocas aseguradoras pueden igualar en el tramo de 29-50 euros al mes.
Si en cambio necesitas acceso garantizado a grandes hospitales privados, tienes una familia numerosa o una patología crónica, o vives en una ciudad pequeña donde la red es escasa, entonces merece la pena pagar algo más por Asisa, Adeslas o Sanitas. En cualquier caso, antes de contratar: verifica el cuadro médico en tu código postal, pide presupuesto a dos o tres aseguradoras y compara no solo el precio sino también qué especialistas y hospitales incluye cada plan.
Para una comparativa completa del mercado consulta nuestra guía sobre el mejor seguro médico privado en España 2026.
📚 Artículos relacionados
- Mejor seguro médico privado España 2026: ranking completo
- Seguro médico sin copago: cuándo conviene y cuáles son los mejores
- Mejor seguro médico familiar 2026: guía de contratación
- Cómo evaluar el cuadro médico antes de contratar
- Período de carencia en el seguro médico: qué es y cómo funciona
- Copago en el seguro médico: ¿con o sin copago?
Aviso de transparencia: Los precios indicados en este artículo son estimaciones orientativas para el perfil de referencia descrito. No constituyen una oferta vinculante. Los precios reales varían según edad, estado de salud y coberturas contratadas. Este sitio puede recibir compensación de las aseguradoras mencionadas si contratas a través de nuestros enlaces, sin coste adicional para ti y sin que ello afecte a los criterios editoriales de este análisis. Última revisión: octubre 2026.