
🗓 Actualizado: Septiembre 2026 — Precios y planes revisados. Comparativa actualizada de Adeslas, Asisa, Sanitas, DKV y Caser sin hospitalización. Última revisión: septiembre 2026.
Nota del editor: La modalidad sin hospitalización es la que más dudas genera entre mis lectores. La pregunta más habitual es: ¿para qué sirve si no cubre una operación? La respuesta es más práctica de lo que parece: el 80% de las veces que usas un seguro médico —consultas, analíticas, pruebas diagnósticas, especialistas— la hospitalización no está en juego. Si tu salud es estable y buscas ahorrar en la prima mensual, puede ser una opción muy inteligente.
Un seguro médico sin hospitalización cubre consultas, especialistas y diagnóstico pero excluye ingresos y cirugía hospitalaria. Es la póliza de salud privada más barata del mercado —desde 9€/mes con Asisa— y tiene sentido para perfiles concretos. En esta guía comparamos los mejores seguros médicos sin hospitalización de 2026: Adeslas, Asisa, Sanitas, DKV y Caser, con precios reales, coberturas exactas y cuándo vale la pena contratarlo.
1. ¿Qué cubre un seguro médico sin hospitalización?
Un seguro médico sin hospitalización es una póliza de salud privada que cubre toda la asistencia ambulatoria —lo que ocurre fuera del hospital— pero excluye expresamente el ingreso hospitalario, la cirugía con hospitalización y los tratamientos de alta complejidad que requieren cama en clínica.
¿Qué incluye habitualmente?
- Medicina general y médico de cabecera
- Especialistas: cardiología, dermatología, traumatología, ginecología, neurología…
- Pruebas diagnósticas: análisis de sangre, ecografías, radiografías, TAC sin contraste
- Urgencias ambulatorias 24 horas (las que no derivan en ingreso)
- Telemedicina y videoconsulta (en la mayoría de planes actuales)
- Odontología básica: revisión y urgencia (según plan)
¿Qué NO cubre?
- Hospitalización: ingresos, camas, habitación hospitalaria
- Cirugía programada con hospitalización (rodilla, hernia, apendicitis…)
- UCI y cuidados intensivos
- Partos y cesáreas
- Trasplantes y tratamientos oncológicos que requieren ingreso
Importante: Si durante la vigencia del plan sin hospitalización surge una enfermedad que requiere cirugía, tendrás que acudir a la sanidad pública o pagar el ingreso privado de tu bolsillo (entre 3.000 y 15.000€ según la intervención). Consulta nuestra guía completa: seguro médico con hospitalización.
2. Adeslas sin hospitalización
Adeslas sin hospitalización es una de las opciones más valoradas del mercado por la amplitud de su cuadro médico. Con más de 51.000 profesionales en toda España —el mayor cuadro médico concertado del país— los planes básicos de Adeslas sin hospitalización permiten acceder a prácticamente cualquier especialidad sin listas de espera.
El plan de entrada de Adeslas sin hospitalización incluye medicina general, más de 30 especialidades médicas, pruebas diagnósticas básicas (análisis, ecografías, radiografías), urgencias ambulatorias y videoconsulta. Lo que lo diferencia de otras aseguradoras es la densidad del cuadro médico en ciudades medianas y zonas rurales, donde Adeslas suele ser la única opción con médicos concertados cerca.
Precios orientativos Adeslas sin hospitalización 2026:
| Edad | Sin hospitalización | Con hospitalización | Ahorro/mes |
|---|---|---|---|
| 25 años | ~15 € | ~40 € | ~25 € |
| 35 años | ~20 € | ~48 € | ~28 € |
| 45 años | ~28 € | ~60 € | ~32 € |
¿Para quién es mejor Adeslas sin hospitalización? Para quienes viven en ciudades donde el cuadro médico de Adeslas es especialmente denso (Madrid, Barcelona, Sevilla, Valencia, Zaragoza) y necesitan acceso a muchas especialidades. También para quienes ya han tenido Adeslas antes y confían en su red.
3. Asisa sin hospitalización
Asisa sin hospitalización es la opción más barata del mercado en esta categoría. Los planes de entrada de Asisa sin hospitalización están disponibles desde precios muy competitivos, convirtiéndola en la primera opción para autónomos jóvenes que buscan el coste mínimo o para quienes quieren el seguro únicamente para la deducción fiscal en el IRPF.
Asisa tiene una ventaja diferencial en Andalucía, Murcia y Comunitat Valenciana: su red propia de hospitales y clínicas (aunque el plan sea sin hospitalización) garantiza una atención ambulatoria de alta calidad con instalaciones modernas. El plan básico Asisa sin hospitalización incluye medicina general, especialidades básicas, pruebas diagnósticas y urgencias ambulatorias.
Precios orientativos Asisa sin hospitalización 2026:
| Edad | Sin hospitalización | Con hospitalización | Ahorro/mes |
|---|---|---|---|
| 25 años | ~9 € | ~27 € | ~18 € |
| 35 años | ~13 € | ~33 € | ~20 € |
| 45 años | ~18 € | ~45 € | ~27 € |
¿Para quién es mejor Asisa sin hospitalización? Es la opción ideal para autónomos que quieren el seguro médico más barato posible que sea deducible en el IRPF, y para jóvenes menores de 30 años con bajo riesgo hospitalario que viven en Andalucía, Murcia o Levante.
4. Sanitas sin hospitalización
Sanitas sin hospitalización se canaliza a través de los planes de entrada del catálogo de Sanitas, que excluyen o limitan la cobertura hospitalaria manteniendo el acceso a especialistas y diagnóstico. La gran ventaja de Sanitas en esta categoría es que su app Blua —videoconsulta en minutos— está disponible en todos sus planes incluyendo los más básicos, lo que aporta un valor diferencial enorme para quienes usan el seguro principalmente para consultas.
El plan de Sanitas sin hospitalización ofrece: acceso al cuadro médico de Sanitas, especialidades médicas, pruebas diagnósticas, urgencias ambulatorias y videoconsulta Blua 24h. La red hospitalaria propia de Sanitas (La Zarzuela, CIMA, Virgen del Mar…) en los planes sin hospitalización no cubre ingresos, pero sí consultas ambulatorias.
Precios orientativos Sanitas sin hospitalización 2026:
| Edad | Sin hospitalización | Con hospitalización | Ahorro/mes |
|---|---|---|---|
| 25 años | ~18 € | ~38 € | ~20 € |
| 35 años | ~28 € | ~55 € | ~27 € |
| 45 años | ~38 € | ~72 € | ~34 € |
¿Para quién es mejor Sanitas sin hospitalización? Para quienes usan principalmente la telemedicina —consultas frecuentes por Blua sin desplazarse— y perfiles urbanos que priorizan la comodidad digital sobre el precio.
5. DKV sin hospitalización
DKV sin hospitalización destaca como la opción más digital e innovadora de esta categoría. Los planes básicos de DKV sin hospitalización incluyen videoconsulta 24 horas, app con historial clínico unificado, el programa de salud preventiva Quiero Care y alertas de salud personalizadas. Para teletrabajadores, nómadas digitales y perfiles jóvenes acostumbrados a gestionar todo desde el móvil, DKV sin hospitalización ofrece la mejor experiencia de usuario del mercado en 2026.
El cuadro médico de DKV sin hospitalización cubre las principales ciudades españolas con más de 20.000 médicos concertados. A diferencia de otros planes básicos, DKV incluye acceso a nutricionista y psicólogo en algunos planes de entrada, lo que supone un valor añadido significativo para la salud preventiva.
Precios orientativos DKV sin hospitalización 2026:
| Edad | Sin hospitalización | Con hospitalización | Ahorro/mes |
|---|---|---|---|
| 25 años | ~12 € | ~33 € | ~21 € |
| 35 años | ~17 € | ~41 € | ~24 € |
| 45 años | ~24 € | ~58 € | ~34 € |
¿Para quién es mejor DKV sin hospitalización? Perfil digital, menores de 40 años, teletrabajadores o autónomos que quieren gestionar su salud desde el móvil y valoran la salud preventiva tanto como la atención médica reactiva.
6. Caser sin hospitalización
Caser sin hospitalización es la alternativa con una relación calidad-precio sólida, especialmente para familias. Los planes de Caser Salud sin hospitalización tienen un cuadro médico suficiente para la atención ambulatoria habitual y una atención al cliente valorada positivamente. Caser también ofrece condiciones especiales para pólizas colectivas de empresa, lo que la convierte en una opción interesante para pymes que quieren ofrecer seguro médico como beneficio a sus empleados sin el coste de los planes con hospitalización completa.
El plan básico Caser sin hospitalización incluye medicina general, especialidades médicas en ciudades principales, pruebas diagnósticas básicas, urgencias ambulatorias y telemedicina. El cuadro médico de Caser es más reducido en ciudades pequeñas que el de Adeslas, por lo que es más recomendable para residentes en capitales de provincia.
Precios orientativos Caser sin hospitalización 2026:
| Edad | Sin hospitalización | Con hospitalización | Ahorro/mes |
|---|---|---|---|
| 25 años | ~13 € | ~32 € | ~19 € |
| 35 años | ~18 € | ~40 € | ~22 € |
| 45 años | ~26 € | ~54 € | ~28 € |
¿Para quién es mejor Caser sin hospitalización? Familias en capitales de provincia que quieren un seguro completo para la asistencia diaria sin el coste de la hospitalización, y empresas que buscan seguro colectivo sin hospitalización para sus empleados.
7. Seguro médico privado sin hospitalización
El seguro médico privado sin hospitalización no es una categoría menor ni un producto de segunda clase: es un seguro médico privado completo en cuanto a asistencia ambulatoria, que simplemente excluye el ingreso hospitalario de su cobertura. Ambos tipos de plan dan acceso exactamente al mismo cuadro médico y los mismos especialistas.
La diferencia es exclusivamente de cobertura y precio: el seguro médico privado sin hospitalización cubre el 90% del uso habitual que hace un adulto sano de su seguro médico (consultas, especialistas, analíticas, pruebas) pero transfiere al asegurado el riesgo de una hospitalización, que puede costar entre 3.000 y 15.000€ o más. Es una apuesta calculada que solo tiene sentido si eres joven, estás en buen estado de salud y confías en la sanidad pública para eventualidades graves.
Dato clave: Un seguro médico privado sin hospitalización de Asisa a 13€/mes da acceso al mismo cuadro médico y los mismos especialistas que un plan completo de Asisa a 33€/mes. La única diferencia es quién asume el coste si necesitas una operación.
8. Seguro de salud barato sin copagos
Un seguro de salud barato sin copagos significa que la prima mensual cubre todas las consultas y especialistas sin pago adicional por cada visita. En 2026 esta combinación existe pero suele ir ligada a la ausencia de cobertura hospitalaria en los planes de precio más bajo.
Las aseguradoras que ofrecen planes de salud baratos sin copago y sin hospitalización en 2026 son principalmente Asisa, DKV y Caser. Adeslas y Sanitas también tienen opciones sin copago en sus gamas de entrada, aunque a precio algo superior. Si el precio es tu prioridad absoluta y aceptas el riesgo de no tener hospitalización cubierta, el seguro de salud barato sin copagos de Asisa es la opción más racional del mercado.
Opciones de seguro de salud barato sin copagos 2026:
- Asisa ~13€/mes — Sin copago, sin hospitalización. La opción más barata del mercado.
- DKV ~17€/mes — Sin copago en planes de entrada, sin hospitalización. Mejor experiencia digital.
- Caser ~18€/mes — Sin copago, sin hospitalización. Buena opción para familias en ciudades.
- Adeslas ~20€/mes — Con copago reducido (2-5€/visita), mayor cuadro médico.
Consulta también nuestra guía completa: seguro médico más barato en España 2026.
9. Tabla comparativa precios sin hospitalización 2026
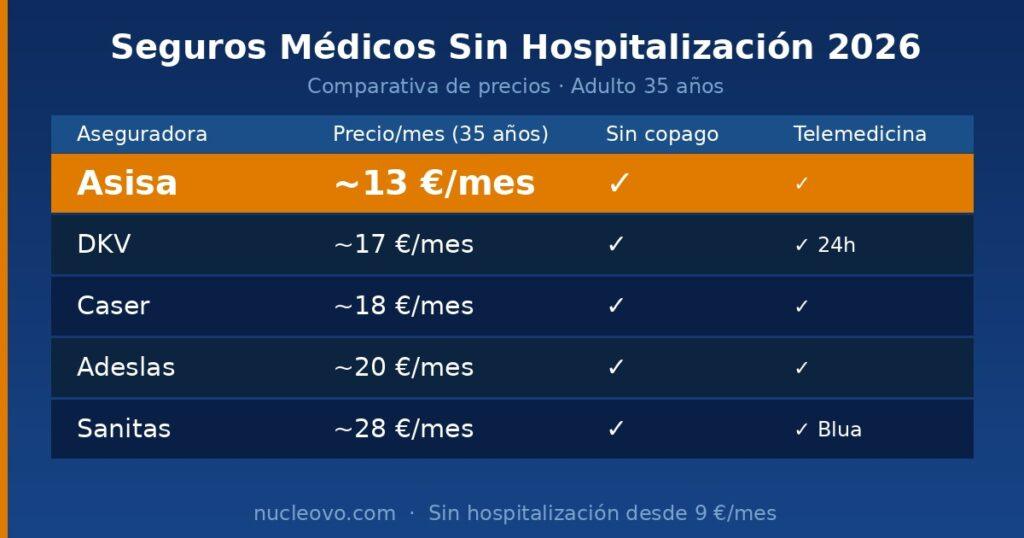
Resumen de los mejores seguros médicos sin hospitalización en España para un adulto de 35 años en septiembre de 2026:
| Aseguradora | Precio/mes | Sin copago | Telemedicina | Cuadro médico | Mejor para |
|---|---|---|---|---|---|
| Asisa | ~13 € | ✅ | ✅ | ⭐⭐⭐⭐ | Precio mínimo, autónomos |
| DKV | ~17 € | ✅ | ✅ 24h | ⭐⭐⭐ | Perfil digital, preventiva |
| Caser | ~18 € | ✅ | ✅ | ⭐⭐⭐ | Familias, pymes |
| Adeslas | ~20 € | ⚠️ Con copago | ✅ | ⭐⭐⭐⭐⭐ | Mayor red España |
| Sanitas | ~28 € | ✅ | ✅ Blua 24h | ⭐⭐⭐⭐ | Telemedicina premium |
Precios orientativos septiembre 2026 para adulto de 35 años. Varían según edad, comunidad autónoma y coberturas exactas del plan contratado.
10. ¿Cuándo merece la pena contratar sin hospitalización?
Un seguro médico sin hospitalización merece la pena en escenarios muy concretos:
✅ Merece la pena si…
- Tienes menos de 35 años y estás en buen estado de salud — la probabilidad de hospitalización es baja.
- Eres autónomo y quieres la deducción fiscal (hasta 500€/persona/año) al menor coste posible.
- Usas el seguro principalmente para especialistas, pruebas y telemedicina, no para cirugías.
- Confías en la sanidad pública para eventualidades hospitalarias graves y asumes las listas de espera si llegara el caso.
- Tu empresa te ofrece seguro colectivo sin hospitalización como beneficio laboral.
❌ No merece la pena si…
- Tienes más de 40 años — la probabilidad de necesitar una operación aumenta significativamente.
- Tienes familia con hijos — los niños requieren hospitalización con más frecuencia que los adultos.
- Tienes alguna enfermedad crónica o historial médico que pueda derivar en intervenciones futuras.
- No puedes permitirte pagar una hospitalización privada de tu bolsillo (mínimo 3.000-8.000€).
- Valoras la tranquilidad de tener todo cubierto — el plan completo con hospitalización solo cuesta 20-30€ más al mes.
Alternativa inteligente: Si el precio es un freno, considera un plan con hospitalización pero con copago. Pagas algo menos que el plan sin copago y tienes la cobertura hospitalaria cuando la necesites. Más info: periodos de carencia en seguros médicos.
11. Preguntas frecuentes
¿Adeslas sin hospitalización cubre las urgencias?
Los planes de Adeslas sin hospitalización cubren urgencias ambulatorias 24 horas —las que no derivan en ingreso posterior. Si la urgencia requiere hospitalización, el ingreso no estaría cubierto y habría que acudir a la sanidad pública o pagar de forma privada.
¿Puedo cambiar de Asisa sin hospitalización a un plan con hospitalización?
Sí. Dentro de la misma aseguradora, el cambio de plan suele hacerse sin nuevo cuestionario de salud. Si cambias de aseguradora, cualquier enfermedad o condición surgida durante el plan sin hospitalización deberá declararse y puede implicar exclusiones o carencias. Cuanto antes hagas el cambio, mejor.
¿Sanitas sin hospitalización incluye la app Blua?
Sí. La app Blua de Sanitas —videoconsulta en menos de 10 minutos— está disponible en todos los planes de Sanitas incluyendo los más básicos sin hospitalización. Es uno de los puntos fuertes de Sanitas en esta categoría frente a otras aseguradoras.
¿DKV sin hospitalización sirve para la deducción de autónomos?
Sí. Cualquier seguro médico privado es deducible en el IRPF de autónomos hasta 500€/año por persona asegurada, independientemente de si incluye hospitalización o no. Un plan de DKV a 17€/mes (204€/año) es deducible igual que uno de 60€/mes con hospitalización completa. Así lo recoge la Agencia Tributaria en su guía de gastos deducibles para autónomos. Más información en nuestra guía: seguro médico para autónomos: deducción fiscal.
¿Caser sin hospitalización tiene cuadro médico en toda España?
Caser tiene cuadro médico en las principales ciudades y capitales de provincia, pero en municipios pequeños puede ser limitado. Si vives fuera de una capital de provincia, verifica antes de contratar que haya médicos concertados de Caser en tu zona.
12. Conclusión
Un seguro médico sin hospitalización es la opción más barata del mercado —desde 9€/mes con Asisa— y tiene sentido claro para jóvenes sanos que usan el seguro para especialistas y diagnóstico, y que confían en la sanidad pública si surgiera una hospitalización. Para autónomos, además, es igualmente deducible que un plan completo.
Para la mayoría de adultos a partir de los 35-40 años, con familia o con cualquier riesgo de salud, la recomendación es elegir un seguro médico con hospitalización: la diferencia de precio es de solo 20-30€ al mes y la tranquilidad que aporta no tiene comparación con el riesgo de afrontar una factura hospitalaria de 5.000-15.000€.
📚 Artículos relacionados
- Seguro médico con hospitalización: qué cubre y cuál elegir
- Seguro médico más barato en España 2026
- Seguro médico para autónomos: deducción fiscal
- Periodos de carencia en seguros médicos: guía completa
Aviso de transparencia: Este artículo tiene fines informativos y no constituye asesoramiento sanitario ni financiero. Los precios indicados son orientativos para septiembre 2026 y pueden variar según aseguradora, edad y comunidad autónoma. Última revisión: septiembre 2026.